Tämä ohje on tarkoitettu auttamaan kirjanpitäjiä verkkokaupan kirjausten tekemisessä. Tämä on vain ohje. On selvää, että jokainen kirjanpitäjä voi halutessaan kirjata myyntejä myös täysin eri tavoin.
Kirjaukset tehdään heti kuun vaihteen jälkeen saapuvaa kuukausiraporttia vasten. Suurin osa asiakkaistamme kirjaa myynnin nimenomaan kohdekuukaudelle tulovarauksena. Näin toimittaessa on suositeltavaa kirjata tuloslaskelmassa myyntiin ja taseessa siirtosaamisiin. Nämä voidaan purkaa vastakirjauksena seuraavassa kuussa tai kuitata rahojen saapuessa tilille.
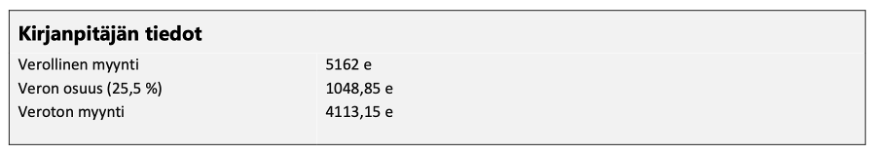
Suosittelemme, että myynnit kirjataan Kirjanpitäjän tiedot -laatikon tietojen mukaan. Sen verollinen myynti on sama kuin Paytrailin tilitys + Yrityslaskujen tilitys. Tilitykset löytyvät raportista vihreällä ja kumpikin niistä saapuu erikseen tilille. Kirjanpitäjän laatikosta löytyy sekä verollinen että veroton myynti, jotka voi kirjata omien käytäntöjen mukaan.
Kuukausiraportin alareunassa olevat laskun perusteet voi jättää huomiotta. Thingeriltä tuleva provisio-lasku saapuu ostolaskuihin seuraavan kuun alkupäivinä, jolloin se voidaan kirjata kirjanpitoon kuukauden kuluna. Halutessa voi tehdä kuluvarauksen kohdekuukaudelle, joka puretaan seuraavassa kuussa.
Taustaksi hyvitysten käsittelystä
Sekä Paytrailin että yrityslaskujen osalta tilitykset perustuvat tilitystilin ajatukseen. Jokainen kuun aikana tehty tilaus lisää tilitystilin saldoa. Jokainen tilauksista tehty hyvitys puolestaan vähentää saldoa. Kuun vaihteessa tilitystilin saldo lähetetään asiakkaalle.
Kuukausiraportin yläreunassa olevat luvut "Kaupan verollinen kokonaismyynti..." ovat edellisen kuun kokonaismyynti, mutta niistä ei ole vähennetty hyvityksiä. Yläreunan luvut palvelevat ylipäätään enemmän johtamista kuin kirjanpitoa. Noin 2 % tilauksista hyvitetään kokonaan tai osittain, jonka vuoksi tilitykset ovat yleensä pienempiä kuin yläreunassa kerrottu kokonaismyynti.
Hyvityksiä voidaan tehdä sekä käsiteltävän kuukauden sisällä tehtyihin tilauksiin, mutta myös sitä ennen tehtyihin tilauksiin. Tilikauden vaihteessa ne voivat kohdistua edelliseenkin tilikauteen, mutta kirjanpidollisesti ne eivät olennaisia eikä niitä kannata korjata.
Sekä Paytrailin että Yrityslaskujen tilitys yhteenlaskettuna on kuukauden todellinen myynti. Suosittelemme, että myynnit viedään kirjanpitoon nimenomaan tilitysten mukaan, sillä näin verot tasaantuvat automaattisesti kuukausien yli.
Esimerkki: kesäkuussa on tehty tilaus, joka tilitetään heinäkuun puolella isännöintiyritykselle. Se kirjataan kesäkuun myynteihin ja verot menevät maksuun sen mukaan. Sama tilaus hyvitetään elokuussa. Tämä vähentää automaattisesti elokuun tilitystä hyvityksen verran, vähentäen myyntiä ja sitä kautta alv:n määrää elokuussa.
Laskutuslisän käsittelystä
Yritysostajat haluavat tehdä tilaukset laskulla. Siksi Thinger tarjoaa verkkokaupan yritysasiakkaille luotollisen laskun. Palvelulupaus asiakkaillemme on, että isännöintiyritykset saavat aina rahansa. Siksi kannamme luottoriskin luotollisten laskujen osalta ja vastaamme myös laskutuskuluista. Jotta tämä pystytään kattamaan, yrityslaskulla tilaavien täytyy maksaa laskutuslisä, joka lisätään muun tilauksen päälle.
Kirjanpidollisesti laskutuslisä on Thingerin myyntiä eikä tarvitse huomioida asiakasyritysten kirjanpidossa. Raportilla on muutama luku, joissa se silti esiintyy mm. kokonaismyynti tai yksittäisen tilauksen kokonaisarvo. Kirjanpidollisesti kaikki menee oikein, kun kirjaukset tehdään vain tilityksiin perustuen.